餐饮企业财务管理实战指南 成本控制、资金运营与盈利提升
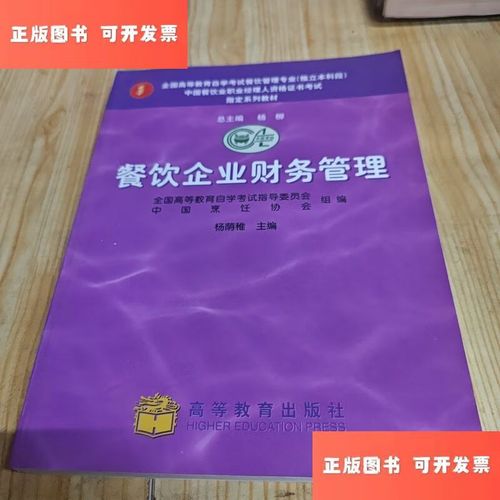
在餐饮行业竞争日趋激烈的今天,财务管理早已不只是“记记账、报报税”的后台职能,而是决定门店能否存活、品牌能否持续盈利的核心能力。杨荫稚编著、高等教育出版社出版的《餐饮企业管理》系列教材中,对餐饮企业财务管理有着系统而务实的阐述,为从业者提供了一套从理论到落地的操作框架。
一、餐饮企业财务管理的特殊性
与其他行业相比,餐饮企业具有现金交易密集、原料周转快、损耗隐蔽、收入分散等特点,这决定了其财务管理不能照搬制造业或零售业的通用模式。餐饮财务管理必须围绕三个核心命题展开:
- 钱从哪里来:投资预算、启动资金、流动资金储备;
- 钱怎么花:食材采购、人力成本、租金能耗;
- 钱怎么留住:成本控制、利润核算、再投资决策。
任何一环失控,都可能让一家表面生意兴隆的餐厅陷入现金流断裂的困境。
二、成本控制:餐饮财务管理的生命线
餐饮行业的净利润率通常在5%–15%之间,成本每降低一个百分点,利润就可能提升十个百分点以上。因此,成本控制是财务管理的首要任务。
1. 食材成本管理
食材成本一般占营业额的30%–45%,是最值得深挖的环节。有效做法包括:
- 标准化菜谱:为每道菜核定主料、辅料、调料的精确用量和成本;
- 每日盘点与差异分析:将理论消耗量与实操消耗量进行比对,找出异常损耗;
- 供应商比价与集中采购:减少中间环节,锁定价格波动风险。
2. 人工成本管理
人工成本通常占营业额20%–30%。控制不等于一味压薪,而是通过排班优化、人效考核、一人多岗等方式,让每一个工时都产生对应产出。
3. 期间费用控制
租金、水电燃气、折旧摊销等固定费用,需要从选址阶段就纳入财务测算。日常运营中,则应建立能耗台账与预算预警机制。
三、资金运营:管好现金流才能活下去
餐饮企业每天都有现金流入,但也每天都有供应商货款、工资、房租等硬支出。关键在于建立稳定的现金流循环:
- 收入端:提升收银效率,监控各渠道收入(堂食、外卖、团购)到账周期;
- 支出端:合理安排付款账期,利用时段性资金调配降低短期借贷成本;
- 储备端:保持3–6个月固定支出的备用金,对抗淡季或突发状况。
书中所强调的“收支两条线”与“日清月结”,正是让经营者对现金流向做到心中有数的基本功。
四、财务分析:从数据中发现经营问题
只看账面利润远远不够,餐饮财务分析要盯住以下指标:
- 毛利率与净利率:趋势比绝对值更重要;
- 翻台率与客单价:直接影响收入与坪效;
- 人效与坪效:衡量每一平米、每一个人的赚钱能力;
- 库存周转天数:反映食材管理与现金占用水平。
通过这些指标与预算、历史数据、同行水平对比,经营者能及时发现异常并采取调整措施。
五、内部控制与风险防范
餐饮企业前台后厨环节多、现金交易多,制度上的漏洞极易造成“跑冒滴漏”。因此要建立:
- 采购、验收、入库、领用四分离;
- 收银日结与稽核制度;
- 固定资产与低值易耗品台账;
- 预算执行考核与责任追究。
对内控的重视程度,往往决定一家餐饮企业能走多远。
##
《餐饮企业管理》中有关财务管理的章节,强调的不是高深的理论,而是让每一个餐饮从业者都能看得懂、用得上:算清每一道菜的成本、守好每一天的现金流、看懂每月的利润变化。餐饮是辛苦生意,但只要把财务管理做扎实,成本优势与现金储备就会成为抵御内卷、穿越周期的真正竞争力。对今天的餐饮企业而言,财务管理已经不是财务一个人的事,而是企业负责人必须亲自抓的经营根本。
如若转载,请注明出处:http://www.hmcy77.com/product/52.html
更新时间:2026-10-07 08:50:19